Logement : pourquoi la stabilité des prix pèse sur l’économie
Au Vietnam comme en France, geler les prix du logement vise à protéger les ménages, mais les effets concrets restent limités et contrastés.
Dans cet article5 parties
Geler ou stabiliser les prix du logement suffit-il à soutenir l’économie ? Au Vietnam, le gouvernement vient de demander que les prix des biens et services réglementés par l’État, dont le logement, restent stables jusqu’à la fin 2026. En France, le marché immobilier connaît lui aussi une forme de stabilisation, mais sous une pression inverse : celle de taux de crédit qui remontent. Deux situations différentes, un même enjeu pour les ménages : savoir si leur budget logement va s’alléger ou continuer de peser.
Ce qui se passe au Vietnam
Le vice-Premier ministre vietnamien Nguyen Van Thang a appelé le 9 novembre à maintenir stables les prix réglementés jusqu’à la fin de l’année, avec un contrôle plus serré du marché, selon Le Courrier du Vietnam. Cette demande intervient alors que l’inflation reste élevée sur les neuf premiers mois de 2026, portée notamment par la hausse des prix du logement, de l’électricité, de l’eau, des combustibles et des matériaux de construction, qui ont progressé de 6,68 % sur cette période.
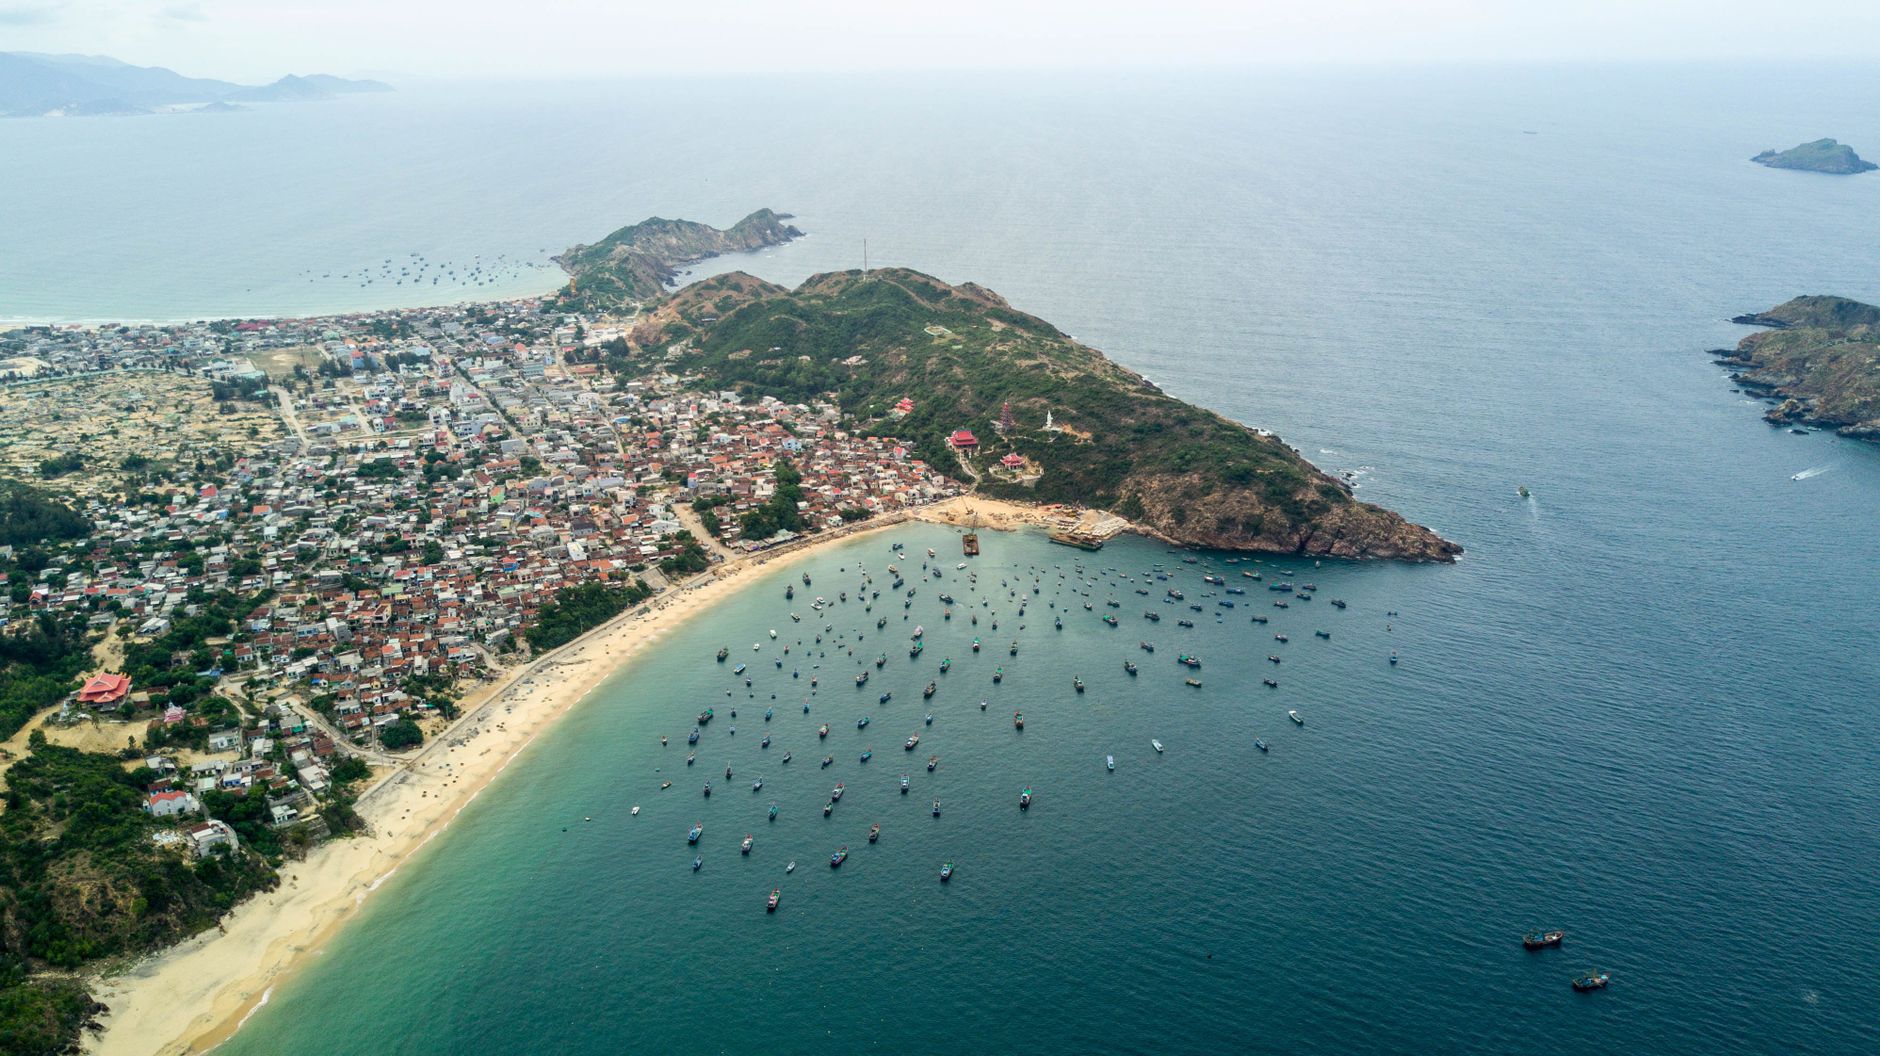
Dans le même temps, le marché de l’immobilier résidentiel vietnamien traverse une correction marquée : les prix de revente ont reculé d’environ 7 % au premier semestre 2026, et l’indice des prix de l’ancien affiche un repli cumulé proche de 15 % entre janvier et septembre. Des cabinets comme CBRE, JLL ou Batdongsan estiment que les pressions baissières devraient se poursuivre jusqu’à la fin de l’année, et qu’une stabilisation durable ne sera possible que si les taux d’intérêt reculent ou si l’offre se réoriente vers des logements à prix modéré.
Pourquoi stabiliser les prix du logement compte pour une économie
Le logement représente le premier poste de dépense des ménages dans la plupart des économies. Quand son prix s’envole, il absorbe une part croissante du budget, réduit la consommation sur d’autres postes et peut freiner la natalité, la mobilité professionnelle ou l’investissement des jeunes actifs. À l’inverse, une chute trop brutale fragilise les promoteurs, les banques exposées au crédit immobilier et les propriétaires qui voient la valeur de leur bien reculer. L’objectif affiché par les autorités vietnamiennes n’est donc pas de faire remonter les prix, mais d’éviter les à-coups : ni flambée qui étouffe la demande, ni effondrement qui déstabilise le secteur de la construction, un pan important de l’économie.
Et en France, une stabilisation d’une autre nature
En France, la dynamique est différente mais converge vers un constat similaire de recherche d’équilibre. Les prix des logements anciens ont reculé d’environ 1 % au deuxième trimestre 2026 par rapport aux trois mois précédents, et de 0,8 % sur un an, selon les données reprises par Meilleurtaux. Mais cette stabilisation des prix se heurte à une remontée des taux de crédit : le taux moyen des nouveaux prêts à l’habitat atteignait 3,32 % en septembre 2026 contre 3,09 % un an plus tôt, et l’Observatoire Crédit Logement/CSA relevait 3,49 % en octobre, contre 3,40 % en septembre. En novembre 2026, un crédit sur 20 ans tourne autour de 3,70 % hors assurance.
Concrètement, pour un acheteur français, des prix stables ne garantissent pas un accès plus facile au logement si le coût du crédit continue de grimper. La mensualité dépend des deux variables à la fois, et la remontée des taux depuis le printemps 2026 efface une partie du bénéfice que pourrait apporter des prix sages.
Ce que ça change pour les ménages
- Une stabilisation des prix ne se traduit pas automatiquement par une baisse du coût réel du logement si les taux de crédit évoluent en sens inverse.
- Les ménages qui louent restent exposés à d’autres postes du budget logement : charges, énergie, assurance.
- Dans les deux pays, les pouvoirs publics cherchent à éviter les à-coups plutôt qu’à faire baisser durablement les prix, ce qui limite l’ampleur du soulagement attendu par les familles.
Pour un foyer qui cherche à acheter ou à simplement mieux gérer son budget logement, il reste utile de comparer régulièrement son contrat d’assurance habitation et de vérifier les aides disponibles pour réduire ses dépenses de logement, deux leviers plus immédiats que l’attente d’une baisse générale des prix.
Un suivi à surveiller jusqu’à fin 2026
Les analystes cités par la presse économique vietnamienne jugent qu’une stabilisation durable au Vietnam dépendra surtout de l’évolution des taux d’intérêt locaux et de la réorientation de l’offre vers des logements plus abordables. En France, la question est symétrique : la stabilité relative des prix pourrait ne pas suffire à relancer les transactions si les taux de crédit poursuivent leur remontée entamée depuis le printemps. Dans les deux cas, le logement reste un indicateur à surveiller pour juger de la santé économique générale, bien davantage qu’un simple chiffre isolé.